Cổ phiếu ngành Xây dựng: Lao dốc hay chờ đợi bứt phá?
Trái ngược với đà tăng trưởng ấn tượng của ngành xây dựng trong 9 tháng đầu năm 2026, nhiều cổ phiếu thuộc nhóm vật liệu xây dựng và xây dựng lại đang ghi nhận mức giảm sâu, thậm chí lùi về vùng đáy lịch sử. Bài phân tích dưới đây sẽ đi sâu vào nguyên nhân, đánh giá triển vọng và đưa ra những khuyến nghị đầu tư trong bối cảnh hiện tại.
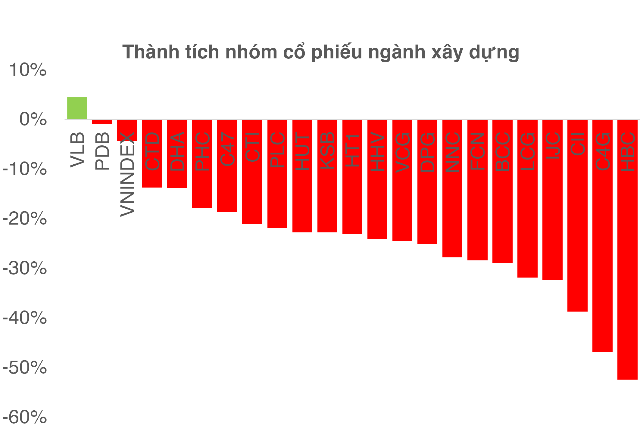
Thị trường chứng khoán đang chứng kiến một sự phân hóa rõ rệt giữa triển vọng hoạt động thực tế của ngành xây dựng và diễn biến giá cổ phiếu. Theo ghi nhận, trong số 22 cổ phiếu thuộc nhóm vật liệu xây dựng và xây dựng được theo dõi, chỉ có duy nhất cổ phiếu VLB ghi nhận mức tăng trưởng khiêm tốn 4.43% so với đầu năm 2026. Phần lớn các mã còn lại đều đang trong xu hướng giảm giá .
Đáng chú ý, không chỉ các cổ phiếu vốn hóa nhỏ, mà nhiều “ông lớn” trong ngành cũng đang chịu áp lực điều chỉnh đáng kể. Cổ phiếu CTD ghi nhận mức giảm 13.79%, VCG giảm 24.55%, và FCN giảm 28.42%. Đặc biệt, CII đã mất tới 38.75% giá trị, rơi về vùng “đáy” tương đương giai đoạn COVID-19 .
Bức tranh Ngành Xây dựng: Tăng trưởng Vượt trội
Trái ngược hoàn toàn với diễn biến trên sàn chứng khoán, bức tranh tăng trưởng của ngành xây dựng trong 9 tháng đầu năm 2026 lại vô cùng khả quan . Giá trị tăng thêm của toàn ngành đã tăng tới 10.31%, với tốc độ tăng trưởng cải thiện qua từng quý và vượt trội so với mức tăng GDP chung của cả nước trong cả ba quý đầu năm. Ngành xây dựng đang dẫn đầu về tốc độ tăng trưởng trong số 20 ngành kinh tế cấp I . Bộ Xây dựng cũng đặt mục tiêu tăng trưởng 11.8% cho cả năm 2026 .
Backlog Gia tăng, Nhưng Lãi Suất Cao Vẫn Là Rào Cản
Dù triển vọng ngành tích cực, một số yếu tố vẫn đang tạo áp lực lên giá cổ phiếu nhóm xây dựng. Một trong những điểm sáng được ghi nhận là sự gia tăng của khối lượng hợp đồng chưa thực hiện (backlog) đối với các nhà thầu lớn .
Ví dụ điển hình về CTD: Theo đánh giá của Chứng khoán ACBS vào ngày 9/10/2026, hoạt động kinh doanh của CTD đang cho thấy nhiều điểm sáng . Trong năm tài chính 2026 (FY2026), doanh nghiệp này ghi nhận doanh thu 34,340 tỷ đồng, tăng 38% so với cùng kỳ, và lợi nhuận sau thuế đạt 788 tỷ đồng, tăng tới 73%. Kết quả này được hỗ trợ bởi sự tăng trưởng trong hoạt động xây dựng và khoản lãi từ thoái vốn dự án Emerald 68 .
Đáng chú ý, giá trị backlog cuối FY2026 của CTD đã tăng mạnh lên gần 70,000 tỷ đồng, gấp đôi so với cùng kỳ và tương đương với khoảng 2 năm doanh thu. ACBS kỳ vọng sự tăng trưởng này sẽ tiếp tục trong năm tài chính tiếp theo, dự báo doanh thu FY2027 đạt 42,150 tỷ đồng (tăng 23%) và lợi nhuận sau thuế đạt 904 tỷ đồng (tăng 15%) .
Tuy nhiên, ACBS vẫn bày tỏ sự thận trọng trước rủi ro từ mặt bằng lãi suất cao. Lãi suất cao có thể khiến tiến độ triển khai dự án và khả năng thanh toán của các chủ đầu tư bất động sản chậm lại, kéo dài vòng quay khoản phải thu . Do đó, đơn vị này đã giảm giá mục tiêu cuối FY2027 của CTD .
Đầu tư Công Tăng Tốc: Kỳ Vọng Dòng Tiền Cho Cổ Phiếu Xây Dựng?
Các tháng cuối năm luôn là thời điểm cao điểm của hoạt động giải ngân đầu tư công, tạo thêm công việc cho các doanh nghiệp xây dựng và hạ tầng . Theo số liệu từ Bộ Tài chính, tính đến ngày 8/10/2026, tổng vốn đầu tư công đã giải ngân đạt 652.1 nghìn tỷ đồng, tương đương 63.8% kế hoạch. Tổng kế hoạch vốn năm 2026 là 1.069 triệu tỷ đồng, trong đó hơn 1.05 triệu tỷ đồng đã được phân bổ chi tiết . Quyết tâm thúc đẩy tăng trưởng kinh tế đang thể hiện rõ qua các chỉ đạo điều hành gần đây .
Tại cuộc họp ngày 16/10, Phó Thủ tướng Nguyễn Văn Thắng đã yêu cầu khẩn trương triển khai các giải pháp giảm mặt bằng lãi suất cho vay từ 1.5-2% đối với hoạt động sản xuất, kinh doanh và các lĩnh vực ưu tiên . Nếu mặt bằng lãi suất được cải thiện, áp lực chi phí vốn và khả năng thanh toán của các chủ đầu tư có thể được hỗ trợ .
Chiến lược Đầu tư 2027: Chọn lọc là Chìa khóa
Ông Nguyễn Minh Hoàng – Giám đốc Phân tích CTCP Chứng khoán Nhất Việt (VFS) – cho rằng chiến lược đầu tư năm 2027 là cần chọn lọc những mắt xích hưởng lợi từ chu kỳ đầu tư, thay vì mua cả ngành . VFS khuyến nghị chú ý vào các doanh nghiệp có Backlog lớn hoặc đang đầu tư mở rộng, bởi đây là những yếu tố kỳ vọng sẽ thúc đẩy tăng trưởng doanh thu và lợi nhuận .
Quan trọng hơn, nhà đầu tư cần đánh giá khả năng doanh nghiệp thực sự giữ lại giá trị thông qua biên lợi nhuận, quyền định giá, chi phí vốn và dòng tiền . Không phải doanh nghiệp nào thuộc ngành hưởng lợi từ chính sách cũng có thể chuyển hóa thành lợi nhuận cho cổ đông. Sự phân hóa giữa các doanh nghiệp trong cùng một ngành là yếu tố mà nhà đầu tư cần đặc biệt lưu ý .
Thị trường chứng khoán, dù có thể tiếp tục chứng kiến sự phân hóa và khắc nghiệt, vẫn có thể kỳ vọng vào sự cải thiện so với trạng thái hiện tại trong giai đoạn còn lại của năm 2026 .
Giới thiệu trang thông tin đầu tư Hoàng Việt:
VN30F Hoàng Việt là trang thông tin đầu tư uy tín, chuyên cung cấp các bản tin phái sinh, phân tích chuyên sâu và cập nhật cơ hội đầu tư chứng khoán phái sinh VN30. Chúng tôi cam kết mang đến cho nhà đầu tư những thông tin chính xác, kịp thời và những góc nhìn đa chiều để đưa ra quyết định đầu tư hiệu quả. Truy cập Hoàng Việt để không bỏ lỡ những cơ hội đầu tư hấp dẫn trên thị trường.